Quand la gestion de l’argent devient trop difficile, une protection juridique peut éviter les impayés, les abus ou les décisions prises dans la précipitation. La curatelle renforcée apporte un cadre plus étroit qu’une curatelle simple, tout en laissant à la personne une part importante de son autonomie. Voici ce qu’elle change concrètement, comment la demander, combien elle peut coûter et quels droits restent préservés.
L’essentiel à retenir avant d’engager une démarche
- Gestion des revenus : le curateur les perçoit et règle les dépenses courantes.
- Autonomie préservée : la personne conserve ses droits personnels, son droit de vote et une capacité de décision.
- Décisions importantes : emprunt, donation ou vente d’un bien nécessitent généralement l’assistance du curateur.
- Demande judiciaire : elle se fait auprès du juge des contentieux de la protection, avec un certificat médical circonstancié.
- Durée : la mesure est fixée pour 5 ans au maximum en principe, avec renouvellement possible.
Une protection financière plus forte sans supprimer toute autonomie
Cette mesure concerne une personne majeure dont les facultés sont altérées par une maladie, un handicap, un accident ou un trouble durable, au point de rendre la gestion de ses ressources difficile. Le juge doit choisir la solution la moins contraignante possible, adaptée aux besoins réels de la personne.
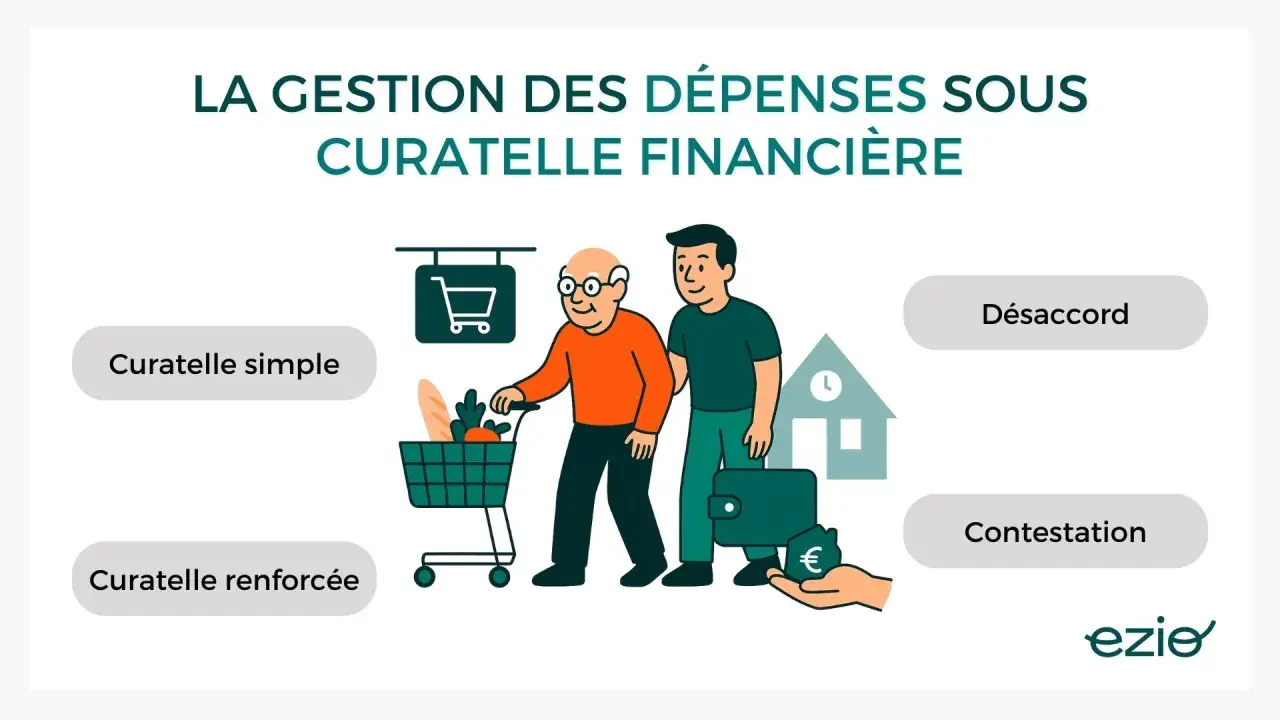
La différence principale avec la curatelle simple est très concrète. Dans le régime simple, la personne gère généralement seule son compte courant. Dans le régime renforcé, le curateur perçoit les revenus, paie les dépenses et verse ensuite le reliquat à la personne protégée.
| Mesure | Gestion quotidienne | Actes importants |
|---|---|---|
| Curatelle simple | La personne gère ses comptes courants. | Assistance du curateur pour les actes qui engagent le patrimoine. |
| Curatelle aménagée | Le juge précise les actes réalisables seul ou avec assistance. | Protection ajustée à la situation individuelle. |
| Régime renforcé | Le curateur gère les revenus et règle les dépenses. | Assistance du curateur pour les actes de disposition. |
| Tutelle | Le tuteur représente davantage la personne dans les actes civils. | La capacité d’agir seul est plus fortement limitée. |
Je conseille de ne pas choisir cette solution uniquement parce qu’un proche dépense trop. Il faut établir un lien entre ces difficultés et une altération médicalement constatée des facultés. Une simple mésentente familiale ou une mauvaise organisation budgétaire ne suffit pas.
Dans quelles situations cette mesure est-elle adaptée
Elle peut convenir à une personne qui comprend encore les décisions importantes, mais qui n’arrive plus à gérer régulièrement ses revenus. C’est parfois le cas après un AVC, avec une maladie neurodégénérative, certains troubles psychiatriques ou une grande vulnérabilité face aux sollicitations commerciales.
Le bon indicateur n’est pas seulement le niveau de patrimoine. Je regarde surtout les conséquences concrètes : loyers impayés, crédits répétés, factures non réglées, abonnements inutiles ou retraits incohérents. Plusieurs difficultés persistantes donnent au juge une vision plus fiable qu’un incident isolé.
Ce que la personne continue à décider elle-même
La personne protégée conserve son droit de vote et peut entretenir librement des relations personnelles. Elle choisit en principe son lieu de résidence, prend les décisions médicales la concernant si son état le permet et peut rédiger seule son testament.
Le curateur n’a pas automatiquement accès au dossier médical. Dans le domaine de la santé, son rôle est d’abord celui d’un accompagnant, sauf décision particulière du juge concernant certains actes personnels.
Comment demander la mesure au tribunal
La demande est adressée au juge des contentieux de la protection du tribunal judiciaire du lieu de résidence de la personne concernée. Elle peut être présentée par la personne elle-même, son conjoint, un parent, un proche entretenant des liens étroits et stables, un professionnel déjà chargé d’une protection ou le procureur de la République.
Le dossier comprend notamment une requête, un acte de naissance récent, les pièces d’identité, des éléments sur la situation personnelle et financière, ainsi qu’un certificat médical circonstancié. Ce certificat doit être établi par un médecin inscrit sur la liste établie par le procureur, et non par le médecin traitant seul.
- Demander au greffe du tribunal la liste des médecins habilités.
- Faire établir le certificat médical circonstancié.
- Rassembler les documents administratifs et les exemples de difficultés rencontrées.
- Déposer la requête auprès du tribunal compétent.
- Préparer l’audition de la personne concernée et des proches convoqués.
Le juge peut entendre la personne, demander une enquête sociale ou solliciter des renseignements complémentaires. Il peut aussi retenir une autre solution, comme une curatelle simple, une tutelle, une habilitation familiale ou un mandat de protection future.
La personne peut être assistée par un avocat. Si elle n’en connaît pas, elle peut demander la désignation d’un avocat commis d’office. Une décision de placement peut être contestée, en principe dans un délai de 15 jours à compter de sa notification.
Ce qui se passe au quotidien avec le curateur
Le curateur reçoit les pensions, salaires ou allocations sur un compte ouvert au nom de la personne protégée. Il règle les charges comme le loyer, l’électricité, les assurances et les frais d’hébergement, puis met à disposition le solde restant.
La personne peut disposer d’une carte de retrait plafonnée afin de conserver une marge de décision sur ses dépenses personnelles. Ce fonctionnement doit rester lisible : un budget mensuel clair évite que l’accompagnement soit vécu comme une confiscation de l’argent.
Lire aussi : Donation entre époux - Vraie protection ou faux ami ?
Les actes qui nécessitent une assistance
La double signature du majeur et du curateur est généralement nécessaire pour un emprunt, une donation, une renonciation à succession, un partage ou une vente immobilière. Pour le logement, l’intervention du juge peut aussi être obligatoire, notamment lorsque l’acte risque de compromettre durablement les conditions de vie de la personne.
Le curateur ne devient pas propriétaire des biens et ne peut pas utiliser l’argent pour ses propres besoins. Les dépenses doivent servir l’intérêt exclusif de la personne protégée, avec des justificatifs conservés.
En cas de conflit d’intérêts, par exemple si le curateur souhaite acheter un bien appartenant à la personne protégée, il faut saisir le juge. Celui-ci peut désigner un curateur ad hoc pour traiter uniquement cette opération.
Coûts, durée et contrôle de la gestion
La mise en place de la mesure par le tribunal est gratuite. Le coût le plus immédiat est souvent celui du certificat médical circonstancié, fixé à 192 € TTC, hors éventuels frais de déplacement du médecin. Ce montant n’est normalement pas remboursé par l’Assurance Maladie.
Lorsque la mesure est confiée à un proche, la mission est en principe bénévole. Lorsqu’un mandataire judiciaire à la protection des majeurs intervient, sa rémunération dépend principalement des revenus de la personne. À titre indicatif, la participation peut aller de 0 € pour les revenus les plus faibles jusqu’à un plafond annuel fixé par le barème applicable.
La gestion fait l’objet d’un compte annuel, sauf dispense du juge. Ce document récapitule les revenus, les dépenses, les placements, les relevés bancaires et les justificatifs. Le contrôle peut être réalisé par un proche désigné, sans rémunération, ou par un professionnel dont les frais restent à la charge de la personne protégée, sauf exonération.
La durée initiale est généralement de 5 ans maximum. Elle peut atteindre 10 ans lorsque l’altération des facultés ne paraît pas susceptible d’amélioration. Le juge peut ensuite renouveler la mesure, l’alléger, la remplacer par une tutelle ou y mettre fin si la situation évolue.
Je recommande de ne pas attendre la dernière année pour faire le point. Les proches doivent conserver les relevés, signaler les changements importants et demander une révision dès que le dispositif devient trop lourd ou, au contraire, insuffisant.
Les repères qui évitent les décisions mal adaptées
Une protection réussie ne consiste pas à tout décider à la place de la personne. Elle doit sécuriser les revenus, prévenir les abus et maintenir autant que possible les habitudes, les relations et les choix personnels.
- Décrire des faits précis plutôt que porter un jugement sur le comportement.
- Vérifier que le certificat médical provient d’un médecin habilité.
- Lire attentivement le jugement, car il peut aménager les pouvoirs du curateur.
- Demander des explications sur le budget et les comptes de gestion.
- Réévaluer la mesure après une amélioration ou une aggravation de l’état de santé.
Pour une personne âgée, le meilleur dispositif est souvent celui qui protège les dépenses essentielles tout en laissant une petite liberté quotidienne. C’est cet équilibre, plus que le nom de la mesure, qui permet de préserver à la fois la sécurité financière et la dignité.